Ay sonu geliyor. Takvim doluyor.
Zamanın yarısı analiz yapmakla değil, veri toplamakla geçiyor.
Bu yük gerçek ve büyük kısmı devredilebiliyor. Bu yazı hangi kısmın devredilmediğini de anlatıyor.
Devredilen kısım da küçük değil. Çoğu ekipte kapanışın en uzun adımı analiz değil, tabloları hizalamak.
Toplama ile yorum ayrı işler
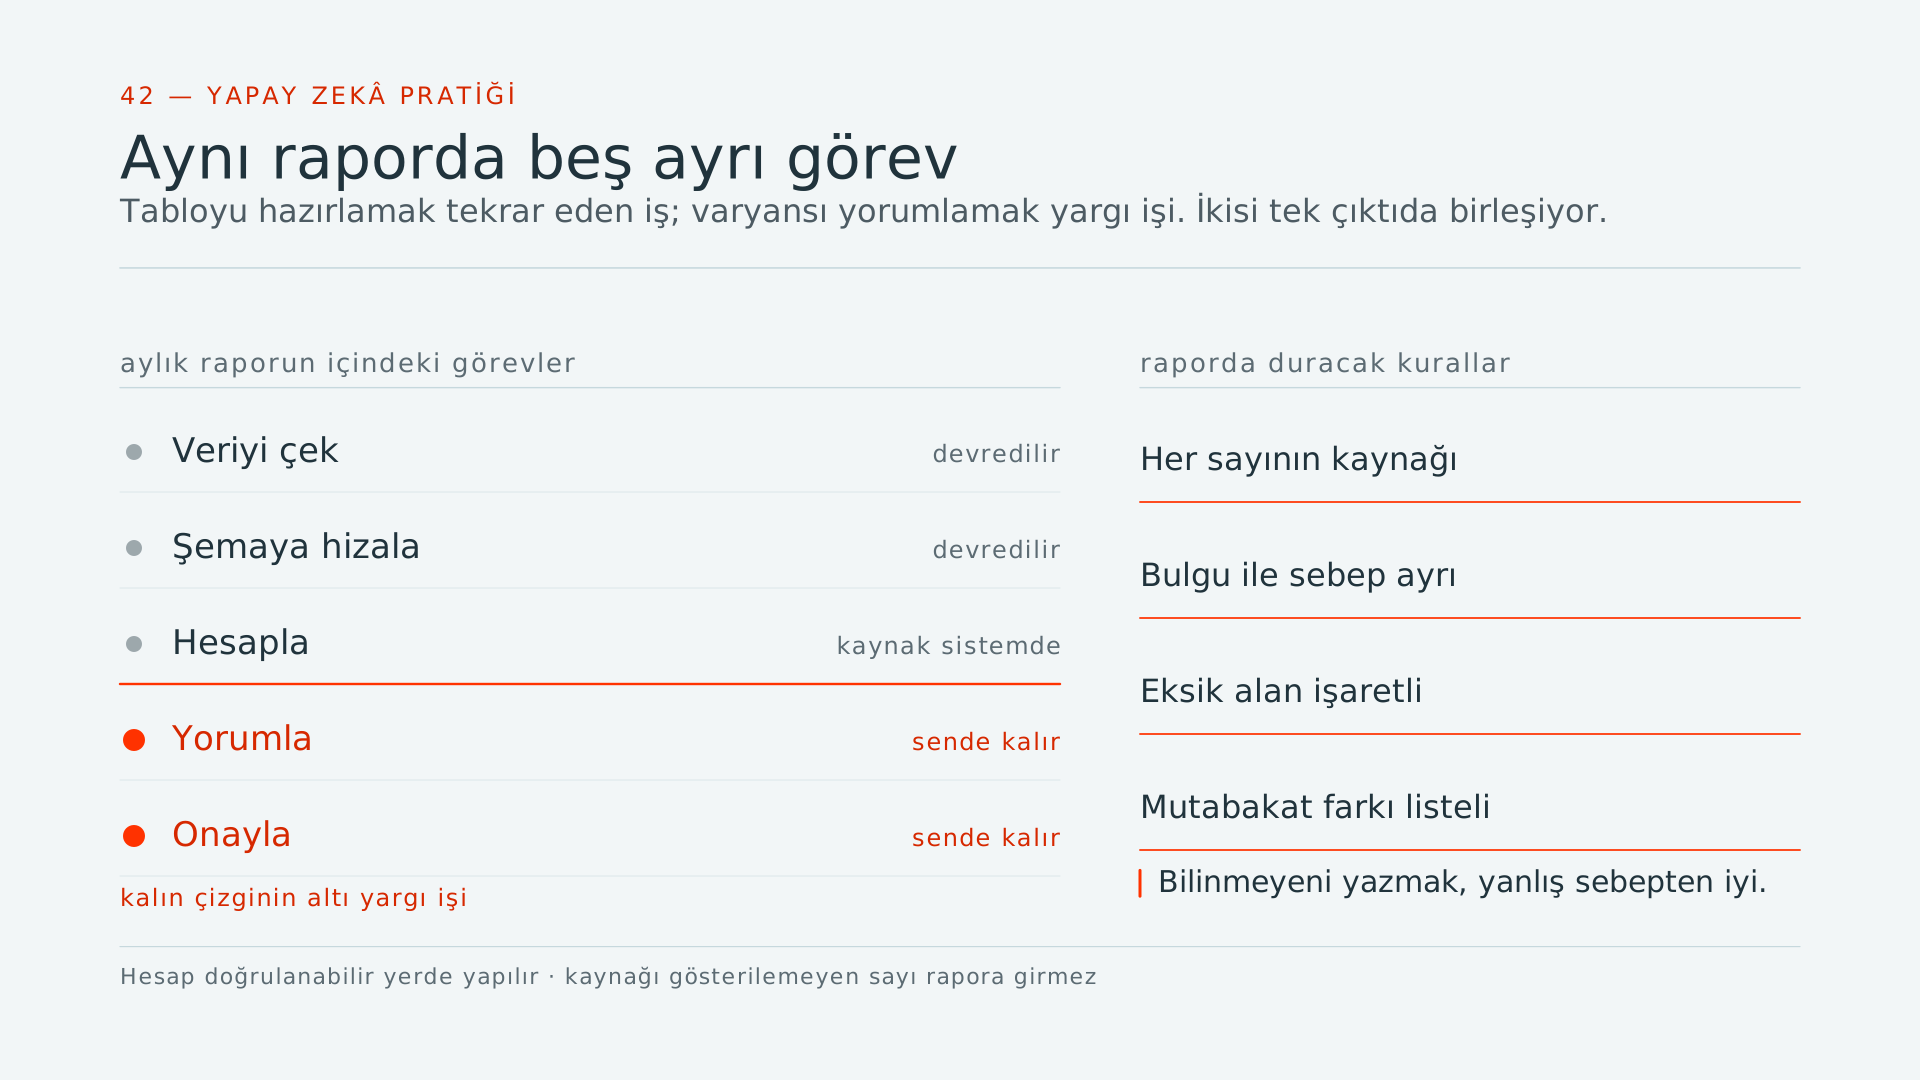
Finansta çoğu iş tek bir çıktıda birleşiyor. Aylık rapor hem konsolide tabloyu hem varyans yorumunu taşıyor.
Çıktının tek olması işin tek olduğunu göstermiyor. Tabloyu hazırlamak tekrar eden bir iş; yorumu yazmak yargı işi.
Devir kararını çıktı düzeyinde değil görev düzeyinde ver.
Aynı raporun içinde beş ayrı görev olabiliyor: veri çekme, hizalama, hesaplama, yorumlama, onaylama. Beşinin devir kararı ayrı.
Bu ayrımı bir kere yazmak, sonraki bütün akışları belirliyor. Yazılmadığında ya hiçbir şey devredilmiyor ya da yorum da devrediliyor.
İkinci hâl daha tehlikeli. Akıcı yazılmış bir varyans yorumu, kimse sormadığı sürece doğru sanılıyor.
Kaynakların şemasını sabitle
En uzun iş genellikle şu: farklı kaynaklardan gelen tabloları aynı biçime getirmek.
Hesap adları farklı yazılmış, dönem sütunları kaymış, para birimi karışmış. Bu işi her ay elle yapmak hem uzun hem hataya açık.
Şemayı bir kere yaz: hangi alan hangi isimle duracak, hangi dönem hangi sütunda, hangi para birimi esas?
Şemayı yazmak da aslında finans bilgisi isteyen bir iş. Hangi alanın neye karşılık geldiğini bilen tek kişi sensin.
Şema yazıldığında devir de kolaylaşıyor. Belirsiz bir biçimi düzeltmek yerine, yazılı bir şemaya taşımak istiyorsun.
Şemayı kaynak sahipleriyle de paylaş. Çoğu zaman tabloyu üreten kişi, senin hangi biçimde istediğini hiç duymamış oluyor.
Hesabı modele bırakma
Model metni iyi taşıyor. Hesabı doğrulanabilir bir yerde yaptır.
Bu kural sıkıcı geliyor ama finansta pazarlık konusu değil. Bir raporun tek görevi doğru sayıyı doğru yere koymak.
Toplamları, oranları ve bakiyeleri hesap tablosu ya da kaynak sistem üretsin. Modelin işi o sayıyı bulmak, doğru yere taşımak ve açıklamasını hazırlamak.
Her sayının kaynağını göstermesini iste. Kaynağı gösterilemeyen sayı rapora girmesin.
Bu kural tek başına finansta en çok iş gören kural. Bir kere yanlış çıkan bir rakam, bütün akışın güvenini götürüyor.
Güveni geri kazanmak da aylar sürüyor. Bu yüzden ilk aydan itibaren kaynak gösterme kuralını koy.
Varyansta bulgu ile sebep ayrılır
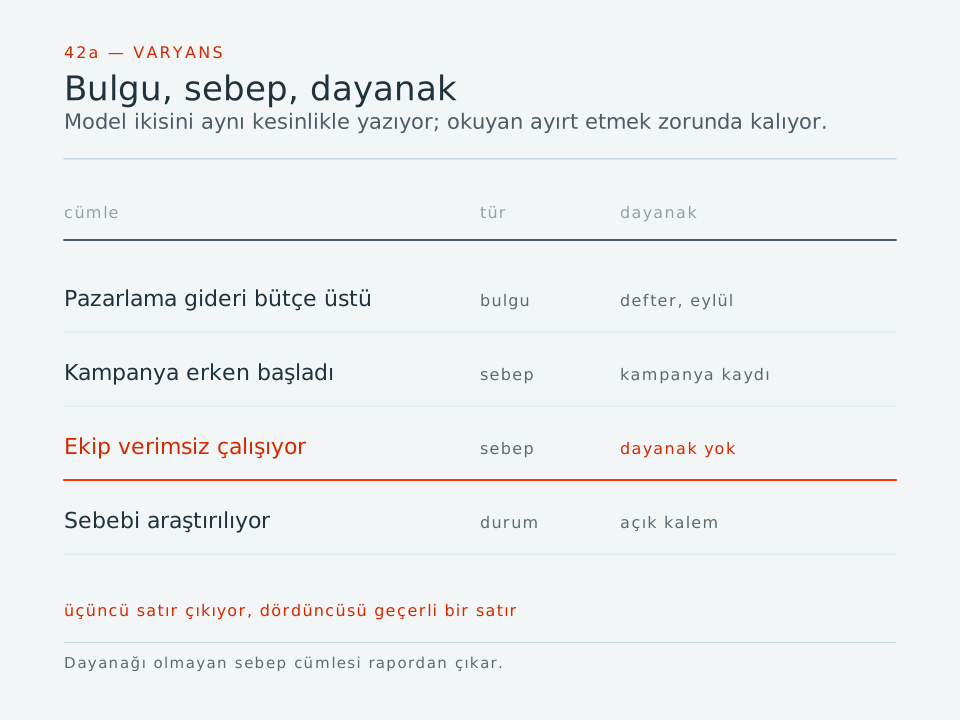
"Pazarlama gideri bütçenin üstünde" bir bulgu. "Kampanya erken başladı" bir sebep.
Model ikisini aynı kesinlikle yazabiliyor ve raporu okuyan yönetici ayırt etmek zorunda kalıyor.
Sebep önerisi istemek serbest. Ama her sebebin yanına dayanağını ve güven derecesini yazmasını iste: kayıt var mı, tahmin mi?
Dayanağı olmayan sebep cümlesi rapordan çıksın. Sebebi bilmediğini yazmak, yanlış sebep yazmaktan iyi.
"Sebebi araştırılıyor" da geçerli bir satır. Yöneticinin bilmesi gereken şey çoğu zaman sebep değil, sebebin aranıp aranmadığı.
Eksiği göster, tamamlama
Kapanışta en pahalı hata sessiz tamamlama. Eksik belge, geçen ayın rakamıyla doldurulmuş olabiliyor.
Talimata bir cümle koy: bulunmayan veriyi "eksik" diye işaretle, tahmin etme.
Eksik alanı gösteren rapor daha az tamamlanmış görünüyor. Karşılığında hangi belgeyi kimden isteyeceğini söylüyor.
Bu liste bir iş listesi de oluyor. Kimden ne istendiği yazılı olduğunda takip de kolaylaşıyor.
Bu liste ay sonunda en çok işe yarayan çıktı oluyor. Rapordan önce onu üretmek de mümkün.
Eksik listesini ayın ortasında üretirsen kapanış telaşı da küçülüyor. Belgeyi ay sonunda istemekle iki hafta önce istemek aynı şey değil.
Mutabakatı listele, kararı verme
Mutabakat farklarını bulmak ve listelemek devredilebiliyor. Her farkın yanına tutar, tarih ve olası eşleşme yazılabiliyor.
Farkın nasıl kapatılacağına karar vermek devredilmiyor. Kayıt düzeltmesi, karşı tarafla yazışma ve muhasebe kararı ayrı yetkiler.
Bu yetkileri akışta da ayır. Listeleyen adımla düzelten adım aynı yerde durmasın.
Bu ayrım aynı zamanda denetim izini de koruyor. Kararı kimin verdiği belli kalıyor.
Listeyi standart bir biçimde üret. Aynı biçim her ay tekrarlandığında karşılaştırma da mümkün oluyor.
Tekrar eden farklar da bir bilgi. Aynı hesapta her ay çıkan fark, akışın başka bir yerinde duran bir sorunu gösteriyor.
Veri sınırını baştan sor
Finans verisi çoğu kurumda en dar kategoride duruyor. Hangi ortamın onaylı olduğunu denemeden önce öğren.
İlk denemeyi kurgusal ya da maskelenmiş bir örnekle yap. Öğrendiğin şey zaten görev tarifi ve kontrol listesi; verinin kendisi değil.
Maskelemeyi de kendin yap. Gerçek tabloyu dışarıdaki bir modele maskeletmek, korumaya çalıştığın veriyi zaten paylaşmak oluyor.
Şirket verisi yasakken çalışmanın yolu ayrı bir rehberde duruyor ve burada da aynı işliyor.
Onay çıktığında hazır bir akışın oluyor. Beklerken de duruyor olmuyorsun.
Onay sürecine de hazırlıklı git. Hangi görev, hangi veri türü, hangi ortam, hangi çıktı; dört alan cevabı hızlandırıyor.
Akışı tek ayda kurma
İlk ay tek bir raporu hedefle. Bütün kapanışı aynı anda değiştirmeye çalışmak, bozulduğunda nereye bakacağını da bilmemek demek.
Bir raporu kurup iki ay koştur. İkinci ayda ne değiştiğini gör: kaynak biçimi mi kaydı, talimat mı eksik kaldı?
İki ay da ölçüm için yeterli bir süre. Tek ayda görülen sonuç, o ayın kendine has hâllerini taşıyor.
Sonra ikinci raporu ekle. Aynı şema ve aynı kontrol listesi ikincisinde çok daha hızlı kuruluyor.
Bu sıra sıkıcı geliyor ve ay sonu telaşında daha da sıkıcı. Yine de en kısa yol bu.
Telaşın kendisi de bir sebep. Ay sonunda kurulan akış, ay sonunda bozuluyor ve kimsenin bakacak vakti olmuyor.
Ölçümü kendi masandan başlat
Kazancı göstermek için kurumsal bir program kurmana gerek yok.
Devrettiğin tek bir görevi ölç: hazırlık, üretim, kontrol ve düzeltme. Kazancı doğru ölçmenin yolu burada da aynı.
Kaliteyi de hesabın kapısına koy. Süre düşerken düzeltme turu artıyorsa bu net kazanç değil.
Sonuca bir de karar ekle: aynı kapsamda devam, başka bir raporda deneme ya da durdurma.
Kararı yazmak seni de koruyor. Ölçülmüş ve durdurulmuş bir deneme, sessizce sürüklenen bir denemeden iyi.
Kim için
Ay sonu kapanışı, konsolidasyon ve raporlama yükü altındaki FP&A analistleri, muhasebe yöneticileri ve mali müşavirler için.
Küçük işletmenin finansını tek başına yürütenler için de aynı sıra geçerli. Orada devredilen iş, olmayan bir ekibin yerini alıyor.
Muhasebe standardı ya da mevzuat yorumu arayan için değil. Burada anlatılan şey iş akışı; standardın cevabını denetçin ve müşavirin veriyor.
Bugün yapılacak tek şey
Bütün kapanışı çizme.
En çok zaman alan tek raporu seç ve kaynaklarını yaz. Her kaynağın yanına "hangi alanlar, hangi biçimde" koy.
Sonra o şemayı bir sayfada sabitle. Devredilecek işin gerçek büyüklüğünü bu sayfa gösteriyor.
Sayfayı ekiple de paylaş. Şemayı gören kaynak sahibi, bir sonraki ay tabloyu zaten o biçimde gönderiyor.